Domain quartalsabschluss.de kaufen?
Wir ziehen mit dem Projekt
quartalsabschluss.de um.
Sind Sie am Kauf der Domain
quartalsabschluss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quartalsabschluss.de kaufen?
Kann man Zusatzversicherungen von der Steuer absetzen?
Kann man Zusatzversicherungen von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Zusatzversicherungen als außergewöhnliche Belastungen in der Steuererklärung geltend gemacht werden. Dazu zählen beispielsweise Krankenzusatzversicherungen, die über die gesetzliche Krankenversicherung hinausgehen. Es ist wichtig, dass die Versicherung notwendig ist und tatsächlich Kosten verursacht, die über die üblichen Gesundheitsausgaben hinausgehen. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob die Zusatzversicherung steuerlich absetzbar ist. **
Kann man mehrere Zusatzversicherungen haben?
Ja, es ist möglich, mehrere Zusatzversicherungen gleichzeitig abzuschließen. Jede Zusatzversicherung deckt in der Regel spezifische Leistungen ab, die über die Grundversicherung hinausgehen. Daher kann es sinnvoll sein, mehrere Zusatzversicherungen abzuschließen, um einen umfassenderen Versicherungsschutz zu erhalten. Es ist jedoch wichtig, die Bedingungen und Leistungen der einzelnen Zusatzversicherungen genau zu prüfen, um sicherzustellen, dass sie sich nicht gegenseitig ausschließen oder doppelt abdecken. Zudem sollten die Kosten für die verschiedenen Zusatzversicherungen berücksichtigt werden, um sicherzustellen, dass sie im Verhältnis zum Nutzen stehen. **


Ähnliche Suchbegriffe für Zusatzversicherungen wie Kranken- oder Unfallversicherung
Top-Angebote
Produkte zum Begriff Zusatzversicherungen wie Kranken- oder Unfallversicherung:
-
Die Leistungsarten und Zielgruppen der Unfallversicherung (Unterweisung Kaufmann / -frau für Versicherungen und Finanzen), Taschenbuch von YvonneDie Leistungsarten Und Zielgruppen Der Unfallversicherung (unterweisung Kaufmann / -frau Für Versicherungen Und Finanzen), Taschenbuch Von Yvonne Michel, Grin, 978-3-656-48315-1, Seitenanzahl: 1615,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grenzen der Zulässigkeit von Wahltarifen und Zusatzversicherungen in der gesetzlichen Krankenversicherung, Gebundene Ausgabe von SiegfriedGrenzen Der Zulässigkeit Von Wahltarifen Und Zusatzversicherungen In Der Gesetzlichen Krankenversicherung, Gebundene Ausgabe Von Siegfried Klaue,hans-peter Schwintowski, Springer Berlin, 978-3-540-77880-6, Seitenanzahl: 12259,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
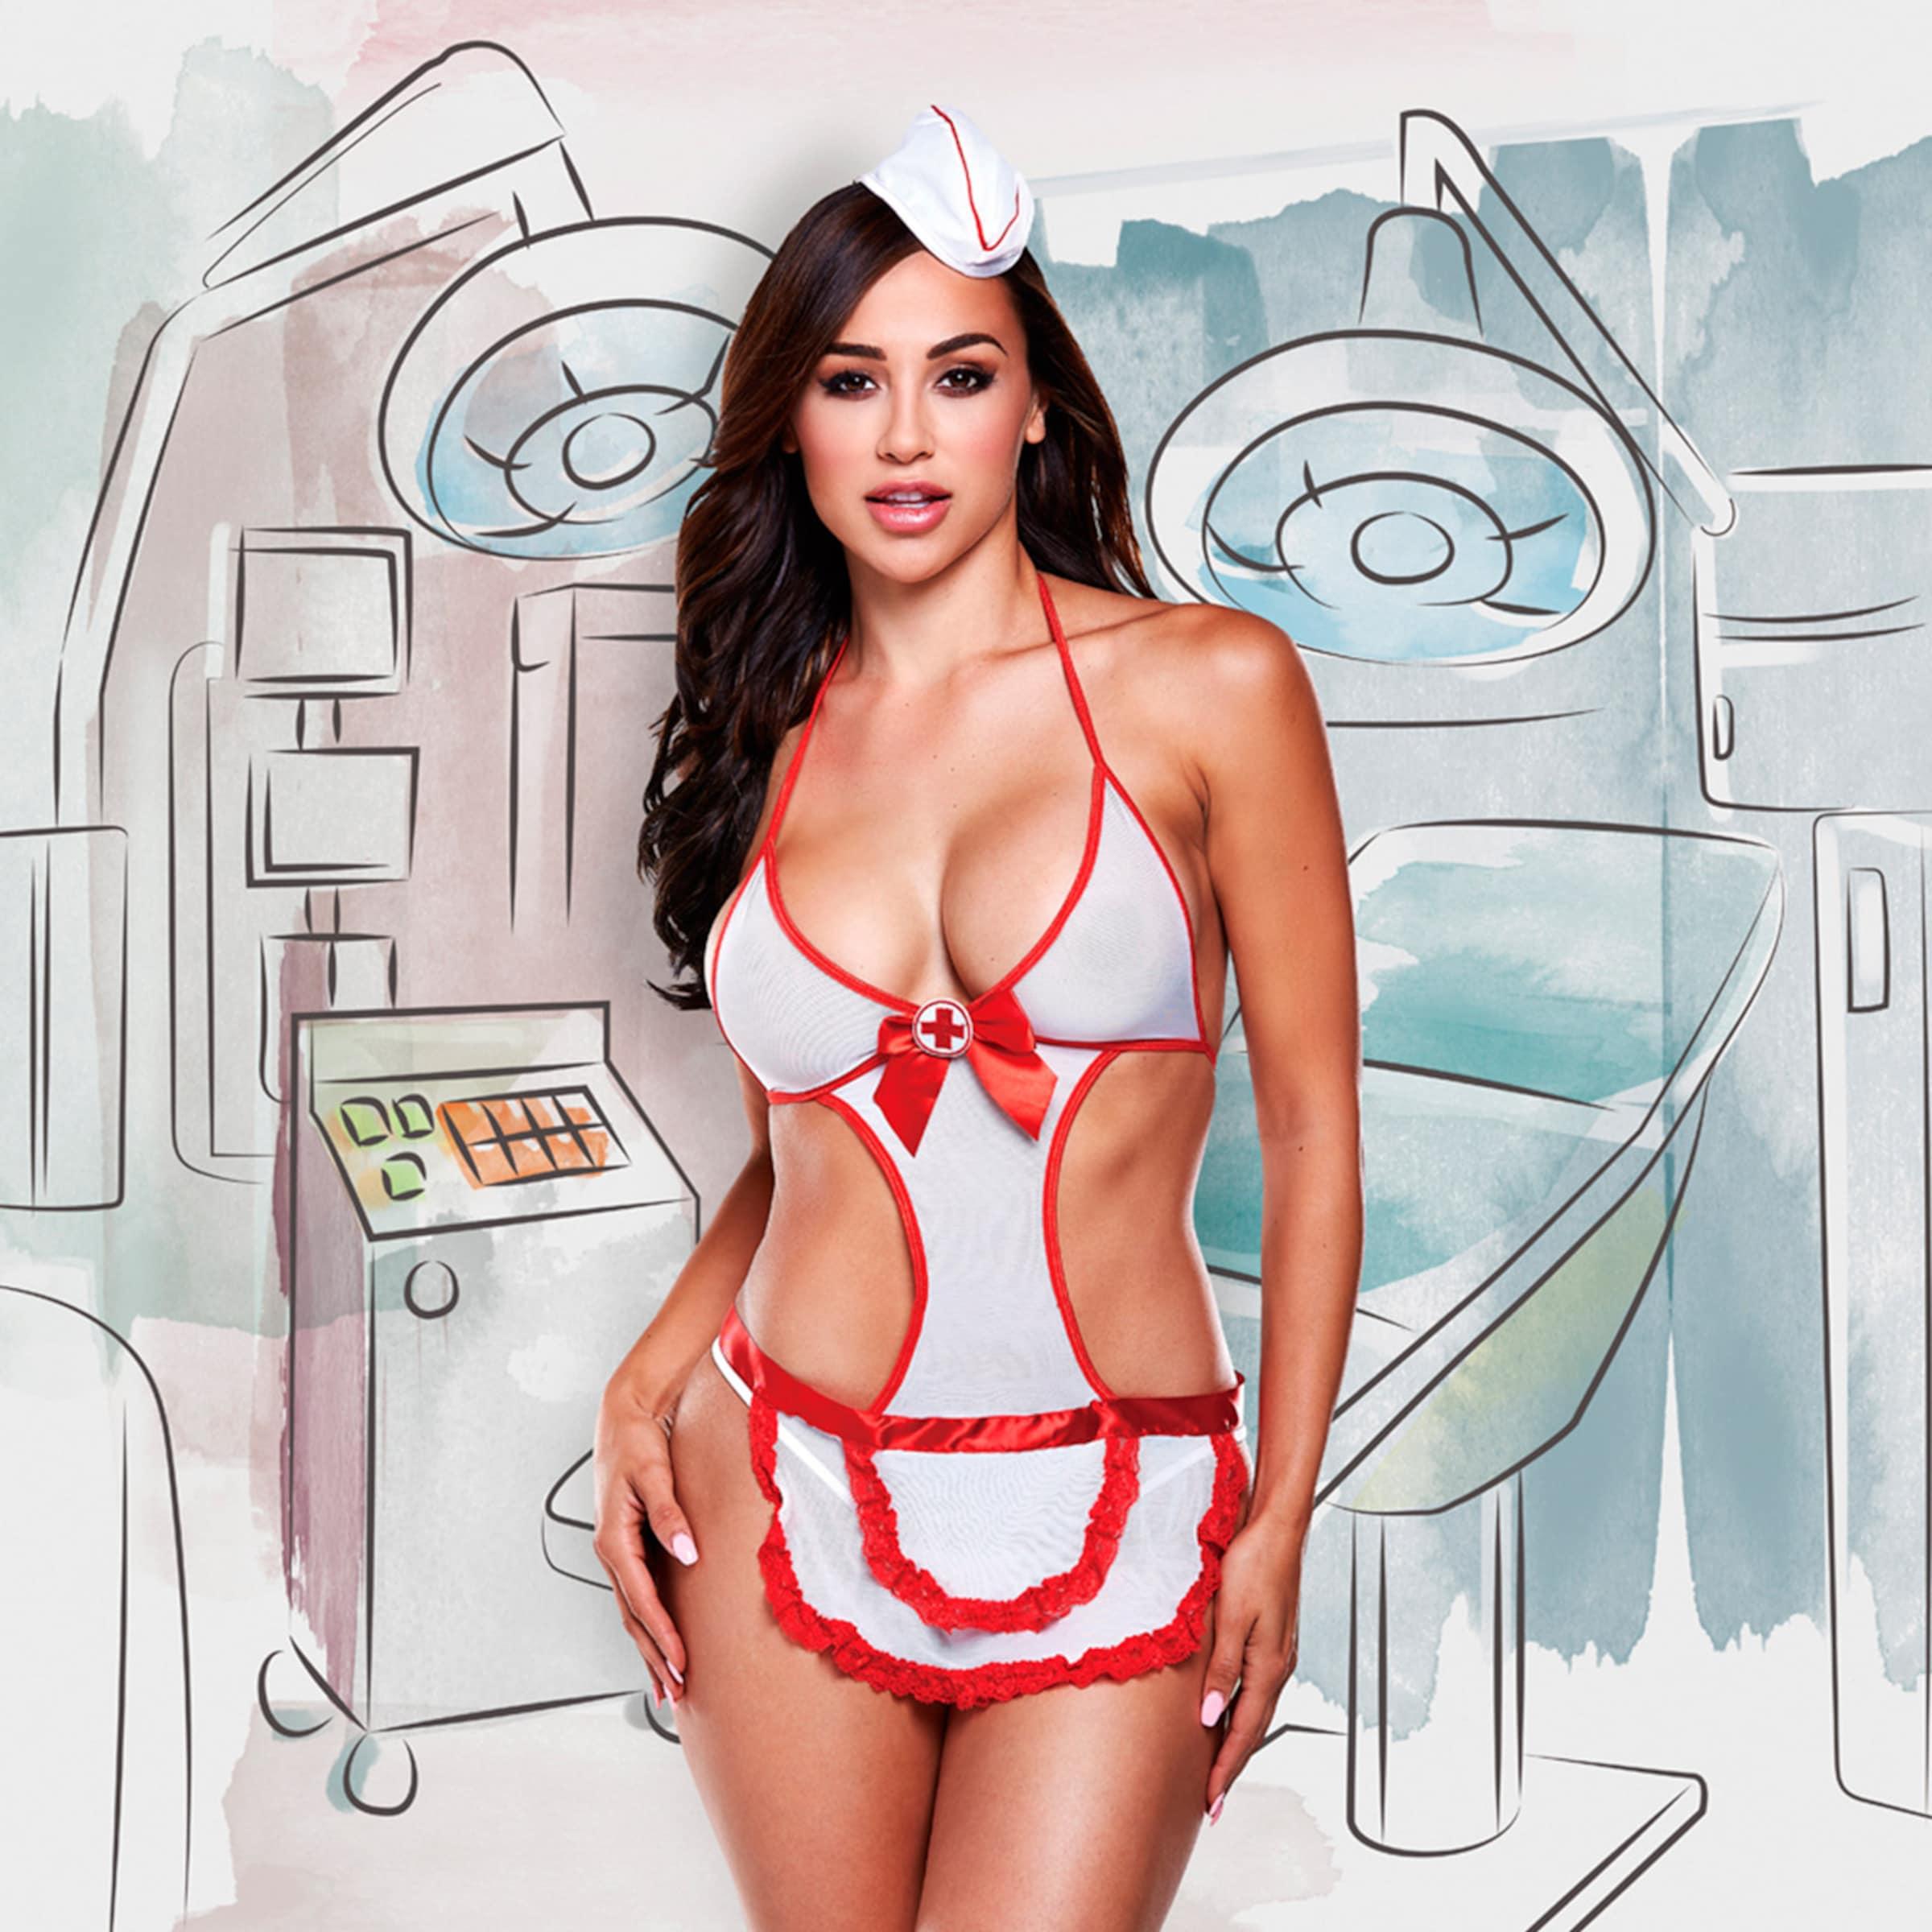
Kranken schwester - Kostüm, 2 TeileWeißes Negligé aus zartem, transparentem Tüll mit roten Bordüren, filigranen Rüschen aus Spitze sowie Satin-Band zum rückseitigen Schnüren in verführerischem Krankenschwester-Design. Die Front ziert eine rote Schleife und das Erste Hilfe-Kreuz. Die freizügige Optik durch freie Rückenpartie und Nackenhalter sowie das neckische Schwestern-Häubchen sorgen für schnelle Genesung. Komfortable Passform durch dehnbare Materialien (Gr. 32-42).31,49 €*Versand: 2,97 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wer zahlt die Unfallversicherung Arbeitgeber oder Arbeitnehmer?
Die Unfallversicherung wird in der Regel vom Arbeitgeber bezahlt. Sie ist gesetzlich vorgeschrieben und dient dazu, Arbeitnehmer im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Der Arbeitgeber muss die Beiträge zur Unfallversicherung an die zuständige Berufsgenossenschaft oder Versicherungsträger entrichten. Es ist wichtig, dass Arbeitnehmer über diese Absicherung informiert sind und im Falle eines Unfalls die entsprechenden Leistungen in Anspruch nehmen können. In einigen Fällen kann es auch vorkommen, dass Arbeitnehmer zusätzlich eine private Unfallversicherung abschließen, um sich weitergehend abzusichern. **
-
Darf ein Arzt als Kranken- oder Altenpfleger arbeiten?
Ja, ein Arzt darf als Kranken- oder Altenpfleger arbeiten, sofern er über die entsprechende Ausbildung und Qualifikation verfügt. Es ist jedoch ungewöhnlich, da Ärzte in der Regel eine umfangreichere Ausbildung und höhere Verantwortung haben als Pflegekräfte. **

Soll ich meinen kranken Freund verlassen oder pflegen?
Die Entscheidung, ob du deinen kranken Freund verlassen oder pflegen solltest, hängt von verschiedenen Faktoren ab. Es ist wichtig, deine eigenen Bedürfnisse und Grenzen zu berücksichtigen und zu überlegen, ob du in der Lage bist, die notwendige Pflege zu leisten. Es kann auch hilfreich sein, Unterstützung von anderen Familienmitgliedern oder professionellen Pflegediensten in Betracht zu ziehen. Letztendlich musst du die Entscheidung treffen, die für dich und deine eigene Gesundheit am besten ist. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Zusatzversicherungen wie Kranken- oder Unfallversicherung:
-
Umstellung der Leasingbilanzierung von IAS 17 auf IFRS 16. Auswirkungen auf Bilanz, Gewinn und Verlust, Cash Flow und wesentliche Kennzahlen,Umstellung Der Leasingbilanzierung Von Ias 17 Auf Ifrs 16. Auswirkungen Auf Bilanz, Gewinn Und Verlust, Cash Flow Und Wesentliche Kennzahlen, Taschenbuch Von Florian Scholz, Grin, 978-3-346-77890-1, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Leistungsarten der privaten Unfallversicherung (Unterweisung Kaufmann/-frau für Versicherungen und Finanzen), Taschenbuch von Rouven Singler,Die Leistungsarten Der Privaten Unfallversicherung (unterweisung Kaufmann/-frau Für Versicherungen Und Finanzen), Taschenbuch Von Rouven Singler, Grin, 978-3-668-12173-7, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Leistungsarten und Zielgruppen der Unfallversicherung (Unterweisung Kaufmann / -frau für Versicherungen und Finanzen), Taschenbuch von YvonneDie Leistungsarten Und Zielgruppen Der Unfallversicherung (unterweisung Kaufmann / -frau Für Versicherungen Und Finanzen), Taschenbuch Von Yvonne Michel, Grin, 978-3-656-48315-1, Seitenanzahl: 1615,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Zusatzversicherungen von der Steuer absetzen?
Kann man Zusatzversicherungen von der Steuer absetzen? Ja, unter bestimmten Bedingungen können Zusatzversicherungen als außergewöhnliche Belastungen in der Steuererklärung geltend gemacht werden. Dazu zählen beispielsweise Krankenzusatzversicherungen, die über die gesetzliche Krankenversicherung hinausgehen. Es ist wichtig, dass die Versicherung notwendig ist und tatsächlich Kosten verursacht, die über die üblichen Gesundheitsausgaben hinausgehen. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu klären, ob die Zusatzversicherung steuerlich absetzbar ist. **
-
Kann man mehrere Zusatzversicherungen haben?
Ja, es ist möglich, mehrere Zusatzversicherungen gleichzeitig abzuschließen. Jede Zusatzversicherung deckt in der Regel spezifische Leistungen ab, die über die Grundversicherung hinausgehen. Daher kann es sinnvoll sein, mehrere Zusatzversicherungen abzuschließen, um einen umfassenderen Versicherungsschutz zu erhalten. Es ist jedoch wichtig, die Bedingungen und Leistungen der einzelnen Zusatzversicherungen genau zu prüfen, um sicherzustellen, dass sie sich nicht gegenseitig ausschließen oder doppelt abdecken. Zudem sollten die Kosten für die verschiedenen Zusatzversicherungen berücksichtigt werden, um sicherzustellen, dass sie im Verhältnis zum Nutzen stehen. **
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Ähnliche Suchbegriffe für Zusatzversicherungen wie Kranken- oder Unfallversicherung
-
Grenzen der Zulässigkeit von Wahltarifen und Zusatzversicherungen in der gesetzlichen Krankenversicherung, Gebundene Ausgabe von SiegfriedGrenzen Der Zulässigkeit Von Wahltarifen Und Zusatzversicherungen In Der Gesetzlichen Krankenversicherung, Gebundene Ausgabe Von Siegfried Klaue,hans-peter Schwintowski, Springer Berlin, 978-3-540-77880-6, Seitenanzahl: 12259,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kranken schwester - Kostüm, 2 TeileWeißes Negligé aus zartem, transparentem Tüll mit roten Bordüren, filigranen Rüschen aus Spitze sowie Satin-Band zum rückseitigen Schnüren in verführerischem Krankenschwester-Design. Die Front ziert eine rote Schleife und das Erste Hilfe-Kreuz. Die freizügige Optik durch freie Rückenpartie und Nackenhalter sowie das neckische Schwestern-Häubchen sorgen für schnelle Genesung. Komfortable Passform durch dehnbare Materialien (Gr. 32-42).31,49 €*Versand: 2,97 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt die Unfallversicherung Arbeitgeber oder Arbeitnehmer?
Die Unfallversicherung wird in der Regel vom Arbeitgeber bezahlt. Sie ist gesetzlich vorgeschrieben und dient dazu, Arbeitnehmer im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Der Arbeitgeber muss die Beiträge zur Unfallversicherung an die zuständige Berufsgenossenschaft oder Versicherungsträger entrichten. Es ist wichtig, dass Arbeitnehmer über diese Absicherung informiert sind und im Falle eines Unfalls die entsprechenden Leistungen in Anspruch nehmen können. In einigen Fällen kann es auch vorkommen, dass Arbeitnehmer zusätzlich eine private Unfallversicherung abschließen, um sich weitergehend abzusichern. **
-
Darf ein Arzt als Kranken- oder Altenpfleger arbeiten?
Ja, ein Arzt darf als Kranken- oder Altenpfleger arbeiten, sofern er über die entsprechende Ausbildung und Qualifikation verfügt. Es ist jedoch ungewöhnlich, da Ärzte in der Regel eine umfangreichere Ausbildung und höhere Verantwortung haben als Pflegekräfte. **
-
Soll ich meinen kranken Freund verlassen oder pflegen?
Die Entscheidung, ob du deinen kranken Freund verlassen oder pflegen solltest, hängt von verschiedenen Faktoren ab. Es ist wichtig, deine eigenen Bedürfnisse und Grenzen zu berücksichtigen und zu überlegen, ob du in der Lage bist, die notwendige Pflege zu leisten. Es kann auch hilfreich sein, Unterstützung von anderen Familienmitgliedern oder professionellen Pflegediensten in Betracht zu ziehen. Letztendlich musst du die Entscheidung treffen, die für dich und deine eigene Gesundheit am besten ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.